Vittorio Iacovoni | New York - Milano
Dai numeri alle decisioni: finanza ed economia lette con metodo quantitativo.
Level I Candidate in the CFA Program · Ultimo anno di laurea magistrale
- M.S. Financial Technology & Analytics Stevens Institute of Technology, major in Financial Mathematics, Quantitative Finance & Financial Engineering program 2026 – 2027
- LM in Economia, Management e Governance LIUC, Università Cattaneo, major in Banche e Finanza 2025 – 2027
Percorso a doppio titolo tra LIUC e Stevens · Vedi i corsi →
In sintesi
- 110/110Voto di Laurea atteso, Laurea Magistrale in Banche e Finanza, LIUC
- 105/110Laurea in Business Economics, LIUC
- PwCAudit Intern, Assurance, mar – lug 2025
- 90+Membri associati dello Starting Finance Club LIUC, che ho co-fondato
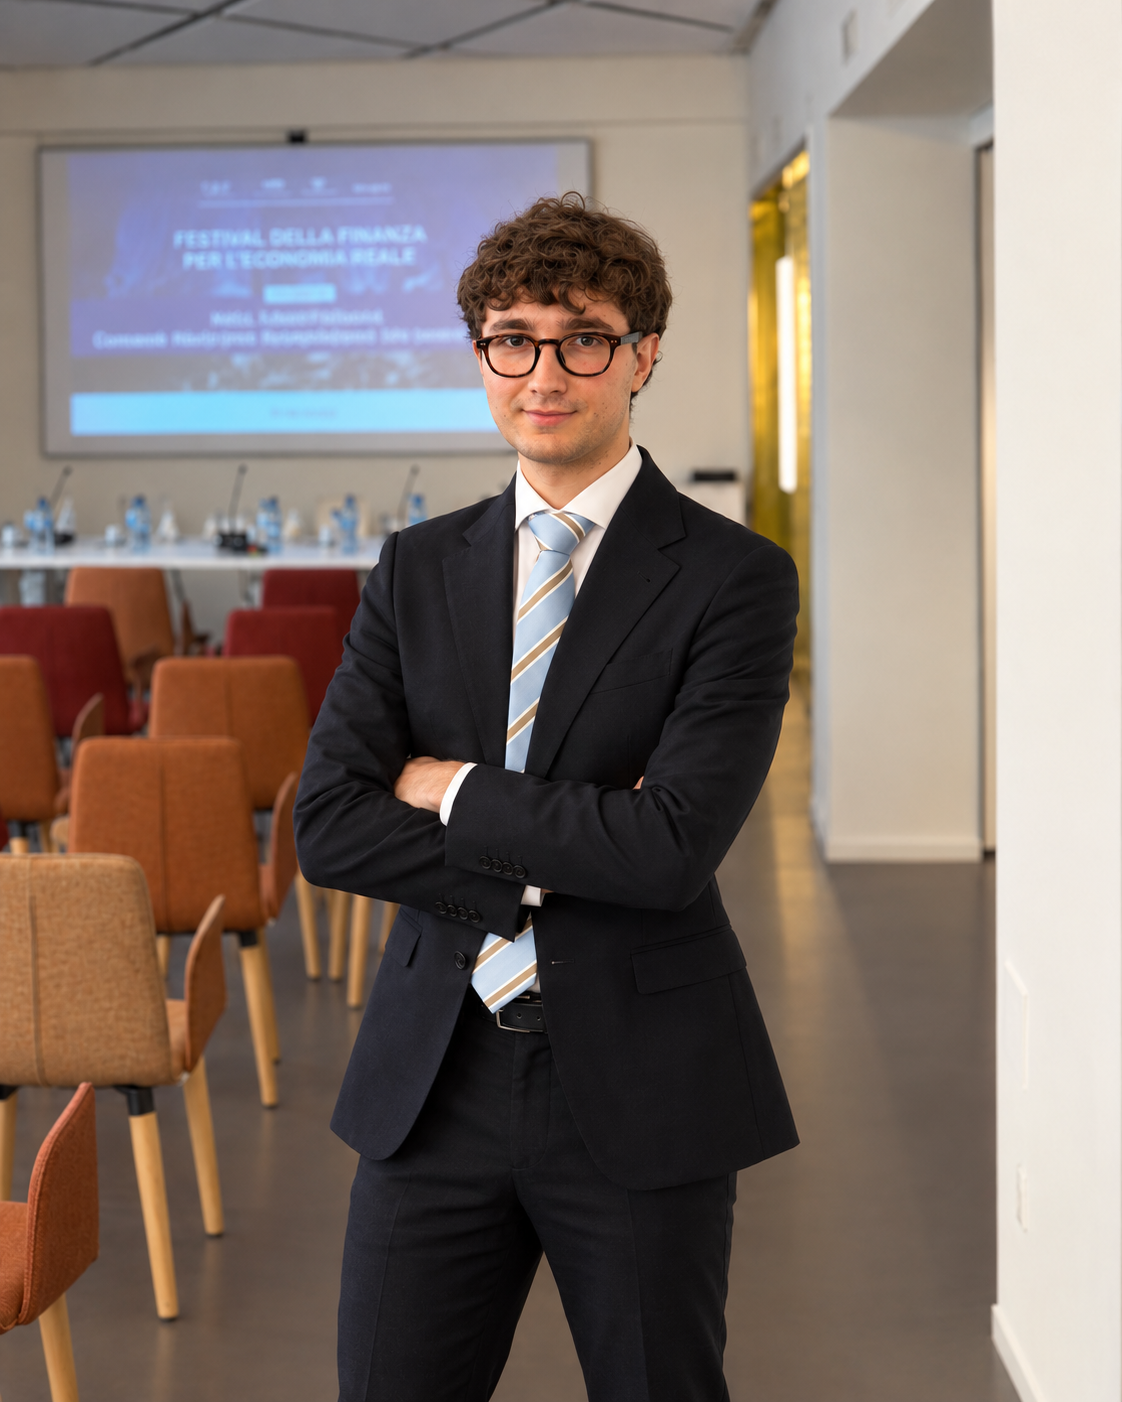
- apr 2026Speaker al Festival della Finanza, con JPMorgan, Equita SIM e Assolombarda
- BFF · BSACertificazioni Bloomberg
Percorso
Tutte le esperienze →-
apr 2026
evento
Speaker, Festival della Finanza
Intervento su salute dei mercati pubblici italiani e trend del private banking, insieme a professionisti di JPMorgan, Equita SIM e Assolombarda.
-
2025 – oggi
ruolo elettivo
Rappresentante degli studenti, LIUC
Eletto per rappresentare gli studenti magistrali nel miglioramento dei programmi accademici.
-
mar – lug 2025
stage
PwC Italia, Audit Intern
Procedure analitiche, riconciliazioni e valutazione dei controlli interni su più clienti della practice Assurance, secondo gli standard ISA.
-
2023 – 2025
leadership
Starting Finance Club LIUC, co-fondatore e Vice President
Club di finanza con oltre 90 membri: eventi con professionisti, competizioni d'investimento, articoli di analisi per VareseNews.
-
2022 – 2025
105/110
LIUC, Laurea in Business Economics
Accounting e financial reporting, matematica finanziaria, statistica avanzata. Scambio accademico alla Toulouse School of Management.
Aree di lavoro
Vedi i progetti →AI per il private banking
Usare l'intelligenza artificiale per capire a fondo il profilo del cliente e costruire portafogli su misura dei suoi obiettivi, orizzonti e tolleranza al rischio.
profilazione, machine learningModelli quantitativi
Simulazioni Monte Carlo, moto browniano geometrico, backtesting di strategie algoritmiche e analisi statistica dei dati di mercato.
Python, SQL, R, VBAAsset management e allocation
Ottimizzazione di portafoglio con frontiera efficiente, Single-Index Model e shrinkage dei beta, fino ai portafogli GMV e tangency.
Elton–Gruber, MarkowitzEquity research
Analisi di bilancio, valutazione d'impresa e costruzione di una tesi d'investimento, dai numeri alla raccomandazione.
Bloomberg, ExcelDerivati
Pricing di opzioni con Black-Scholes e Garman-Kohlhagen, superfici di volatilità, volatilità implicita e strategie zero-cost collar.
convenzioni Bloomberg OVMLRisk management
Value at Risk, sensibilità tramite le greche e una lettura dei controlli interni maturata con l'esperienza in audit.
VaR, greche, controlli interniContatti
La curiosità crea il futuro.
Scopri di più su di me